La montée en puissance de la voiture électrique bouleverse silencieusement un pilier budgétaire de l’État français. En cessant de consommer du carburant, elle allège l’empreinte carbone, mais elle fragilise un édifice fiscal qui rapporte aujourd’hui près de 68 milliards d’euros par an. À mesure que les moteurs thermiques reculent, cette manne s’effrite, et l’Institut Mobilités en Transition (IMT) tente d’anticiper ce trou grandissant dans les finances publiques en explorant plusieurs pistes, parfois explosives politiquement.
Le sujet reste étonnamment discret dans le débat public : que deviendra l’argent collecté à chaque litre d’essence ou de gazole lorsque les automobilistes rouleront majoritairement au volant d’une voiture électrique ? La question paraît abstraite, mais elle ne l’est plus vraiment. L’électrification du parc avance, et avec elle disparaît une source de revenus qui irrigue depuis des décennies les caisses de l’État, des collectivités et de la Sécurité sociale. Parmi les pistes envisagées, l’IMT propose de mettre en place une taxe, sous la forme d’une vignette, destinée à la voiture électrique, soit une redevance annuelle universelle, applicable également à tous les autres véhicules motorisés. Alors, le montant de cette taxe serait modulé selon la motorisation, la masse, la consommation énergétique et plusieurs critères sociaux.

Ainsi, dans le dernier « Baromètre de la fiscalité routière 2026 » (23 septembre 2026), au titre « 68 milliards en sursis. Refonder la fiscalité routière à l’ère de l’électrique », publié par l’IMT, décortique sur près de 80 pages l’ensemble des prélèvements liés à la route et formule 38 recommandations. Parmi elles, une idée particulièrement sensible : réintroduire, sous une forme entièrement repensée, une taxe annuelle, une vignette, sur la détention d’un véhicule, voiture électrique incluse donc. Une sorte d’héritière modernisée de l’ancienne vignette automobile, mais avec une architecture beaucoup plus sophistiquée.

Le rapport rappelle d’abord que la fiscalité automobile ne se résume pas à la taxation des carburants. À l’achat d’un véhicule, la TVA pèse lourd. À cette dernière s’ajoutent les taxes sur les assurances, les frais d’immatriculation, les péages, ainsi que la fiscalité spécifique aux entreprises. En additionnant l’ensemble, l’IMT calcule que la route génère 67,5 milliards d’euros de recettes en 2025, soit 4,6 % de toutes les recettes publiques. Mais une source domine toutes les autres : l’accise sur les produits pétroliers et le gaz naturel, héritière de la TICPE, qui représente à elle seule 27,7 milliards d’euros, soit 41 % de l’ensemble.
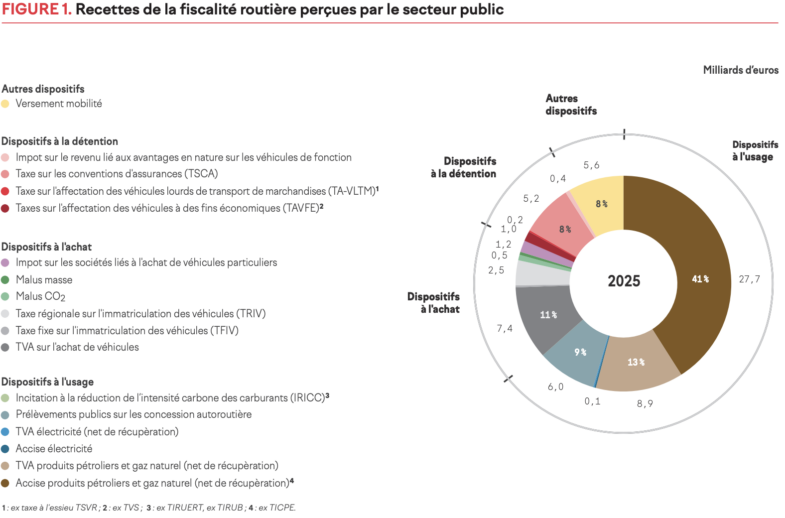
À cela s’ajoutent 8,9 milliards d’euros de TVA sur les carburants. La station-service demeure donc une formidable machine à collecter l’impôt. Et c’est précisément ce mécanisme qui se délite avec l’essor de la voiture électrique. Faut-il de nouveau le rappeler ? Une voiture électrique ne consomme ni essence ni gazole. Elle échappe donc à la fiscalité à l’usage qui structure le modèle français depuis des décennies. Certes, l’électricité est taxée, mais beaucoup plus faiblement que les carburants fossiles. Si rien ne change, l’IMT estime que la part des recettes routières dans les revenus publics passerait de 4,6 % en 2025 à 4,2 % en 2030, puis 3,4 % en 2035. Pour maintenir une contribution équivalente à celle de 2025, il manquerait environ 8 milliards d’euros en 2030 et 22 milliards en 2035.
L’Institut Mobilités en Transition insiste toutefois sur un point essentiel : l’électrification n’explique qu’environ la moitié de cette baisse. L’autre moitié provient de facteurs plus diffus, comme la non-indexation de certaines taxes sur l’inflation ou la montée en puissance de carburants bénéficiant d’une fiscalité réduite. La nuance est cruciale : le problème n’est pas simplement que la voiture électrique échappe totalement à la logique fiscale qui repose sur la consommation de carburants fossiles, puisqu’elles ne génèrent aucun prélèvement lié à la TICPE (Taxe Intérieure de Consommation sur les Produits Énergétiques), mais que tout un modèle fiscal construit autour de la consommation de carburants s’effrite.
Transférer la fiscalité des carburants vers l’électricité pourrait sembler logique, mais cette solution créerait des effets pervers. Une hausse générale de la fiscalité électrique toucherait aussi les ménages chauffés à l’électricité et les entreprises. Une taxation spécifique de la recharge exigerait de distinguer précisément les kilowattheures destinés à la batterie de ceux utilisés par le logement. Et surtout, taxer fortement la recharge reviendrait à saboter l’un des principaux avantages économiques du véhicule électrique : son coût d’usage inférieur à celui d’un modèle thermique. Une taxation de la recharge créerait une incohérence majeure : l’État financerait l’achat d’une voiture électrique tout en renchérissant son usage. C’est précisément pour éviter ce paradoxe que l’IMT écarte cette piste durant la phase de transition.
Autre idée régulièrement évoquée : taxer les kilomètres parcourus. Le principe paraît intuitif avec l’idée suivante : plus on roule, plus on contribue. D’ailleurs, de l’autre côté de la Manche, au Royaume-Uni, on s’oriente d’ailleurs vers une taxation kilométrique des véhicules électriques (BEV) et hybrides rechargeables (PHEV). Mais l’IMT y voit plusieurs écueils. Il faudrait d’abord connaître précisément le kilométrage de chaque véhicule. Ensuite, une telle fiscalité pénaliserait davantage ceux qui roulent beaucoup sans alternative, notamment dans les zones rurales et périurbaines. Selon le rapport, les ménages vivant dans les territoires peu denses supportent déjà 26 % de fiscalité routière supplémentaire par rapport aux autres, car ils parcourent plus de kilomètres et possèdent plus souvent plusieurs véhicules. L’IMT recommande donc de ne pas accentuer la charge sur ces populations dépendantes de leur voiture.
Pour conclure, il reste donc une piste plus structurelle : déplacer une partie de la fiscalité de l’usage vers la détention. C’est la proposition phare de l’IMT, qui imagine à partir de 2030 une « redevance annuelle véhicule ». Le principe rappelle la vignette automobile, mais son fonctionnement serait bien plus sophistiqué. Tous les véhicules motorisés seraient concernés, y compris les voitures électriques, avec un montant modulé selon une multitude de critères : motorisation, masse, consommation énergétique, origine de fabrication, réparabilité, mais aussi revenus du ménage, lieu de résidence et nombre de véhicules possédés. Une équation complexe, mais indispensable pour rebâtir un modèle fiscal dans un pays où la pompe à essence ne joue plus le rôle de collecteur universel.
La rédaction
Photos : LesVoitures.com et IMT